
رپورتاژ آگهی
مقایسه سود بانکی و خرید بیتکوین؛ کدام روش برای حفظ ارزش دارایی مناسبتر است؟
به گزارش نرخ نیوز حفظ ارزش پسانداز و افزایش دارایی، یکی از دغدغههای مهم افراد در شرایط اقتصادی امروز است.
به گزارش نرخ نیوز حفظ ارزش پسانداز و افزایش دارایی، یکی از دغدغههای مهم افراد در شرایط اقتصادی امروز است. سپردهگذاری بانکی سالها بهعنوان روشی کمریسک برای دریافت سود ثابت شناخته میشد؛ اما با گسترش بازار ارزهای دیجیتال، بیتکوین هم به یکی از گزینههای سرمایهگذاری بلندمدت تبدیل شده است.
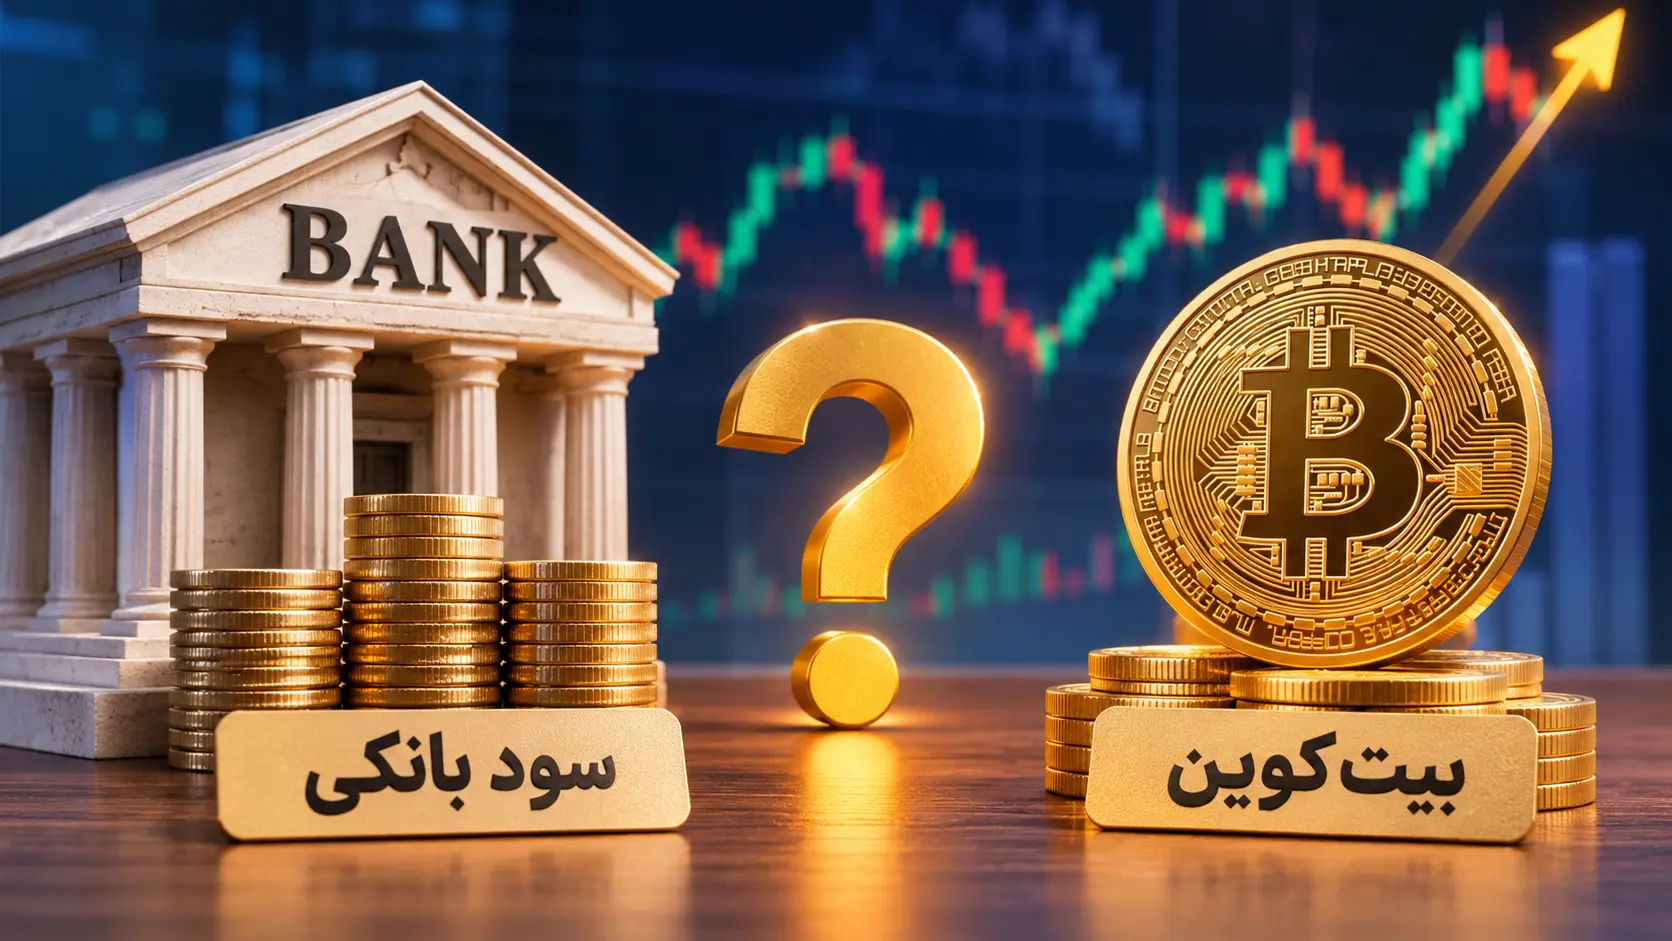
در این شرایط، انتخاب بین سپرده بانکی و خرید بیتکوین به عوامل مختلفی مانند میزان ریسکپذیری، افق سرمایهگذاری و هدف مالی بستگی دارد. آیا سود ثابت بانکی میتواند ارزش دارایی را در برابر تورم حفظ کند یا نوسانات بیتکوین فرصت بیشتری برای رشد سرمایه فراهم میکند؟ در ادامه، این دو روش را از نظر سودآوری، ریسک، نقدشوندگی و امنیت بررسی میکنیم.
سپردهگذاری بانکی؛ سود ثابت با ریسک پایین
سپردههای کوتاهمدت و بلندمدت بانکی، گواهیهای سپرده و اوراق قرضه دولتی از روشهای سنتی سرمایهگذاری هستند. مهمترین ویژگی این ابزارها، بازدهی مشخص و امکان پیشبینی سود در یک بازه زمانی معین است.
مهمترین مزایای سپردهگذاری بانکی عبارتاند از:
- امنیت و حمایت بیمهای: سپردههای بانکی در برخی کشورها تحت پوشش نهادهای بیمه سپرده قرار دارند. برای مثال، در آمریکا سپردهها تا سقف ۲۵۰ هزار دلار تحت پوشش FDIC هستند. ضمانتهای بانکی و حمایتهای بانک مرکزی نیز در برخی نظامهای مالی وجود دارد.
- مدیریت آسان: افتتاح و مدیریت حساب بانکی به دانش تخصصی نیاز ندارد و افراد بدون آشنایی با مفاهیمی مانند بلاکچین، کیف پول و کلید خصوصی میتوانند از این روش استفاده کنند.
- نقدشوندگی سریع: امکان برداشت ریالی یا ارزی در همان روز، بدون مواجهه با نوسانات لحظهای قیمت، از دیگر مزایای سپرده بانکی است.
در شرایط تورمی، بسیاری از افراد به دنبال این هستند که بدانند بیشترین سود بانکی کدام بانک است تا سپرده خود را در بانکی با نرخ سود بالاتر قرار دهند. بااینحال، دریافت سود اسمی بالا لزوماً به معنای افزایش قدرت خرید نیست. اگر نرخ تورم از نرخ سود سپرده بیشتر باشد، ارزش واقعی دارایی بهمرور کاهش پیدا میکند.
خرید بیتکوین؛ روشی متفاوت برای سرمایهگذاری
بیتکوین نخستین و بزرگترین رمزارز جهان است که با هدف ایجاد یک شبکه مالی همتابههمتا و بدون نیاز به واسطههایی مانند بانک مرکزی طراحی شد. عرضه این رمزارز به ۲۱ میلیون واحد محدود است؛ ویژگیای که آن را به یکی از گزینههای مورد توجه سرمایهگذاران برای ذخیره ارزش تبدیل کرده است.
بر اساس تحقیقات اقتصادی انجامشده در سال ۲۰۲۶، نگاه نسل جدید سرمایهگذاران به بیتکوین تغییر کرده است. بیش از ۵۲ درصد سرمایهگذاران جوان، این رمزارز را علاوه بر ابزاری برای نوسانگیری کوتاهمدت، بخشی از برنامه بلندمدت خود برای ساخت ثروت میدانند. خرید پلهای یا روش میانگینگیری هزینه دلاری (DCA) نیز یکی از استراتژیهای مورد استفاده این گروه است.
بررسی مقالات ارز دیجیتال نشان میدهد که محدودیت عرضه و رویداد هاوینگ، از عوامل مهم در توجه سرمایهگذاران به بیتکوین هستند. علاوه بر این، راهاندازی صندوقهای قابل معامله اسپات (Spot ETFs) و اختصاص حدود ۷.۸ درصد از کل عرضه بیتکوین به خزانه شرکتها، به افزایش پذیرش سازمانی این دارایی کمک کرده است.
محدودیت عرضه در ۲۱ میلیون واحد، غیرمتمرکز بودن و امکان معامله در تمام ساعات شبانهروز، از ویژگیهایی هستند که باعث شدهاند از بیتکوین با عنوان «طلای دیجیتال» یاد شود.
جدول مقایسه سپرده بانکی و خرید بیتکوین
سپرده بانکی و بیتکوین از نظر میزان بازدهی، ریسک، نقدشوندگی و نحوه نظارت تفاوتهای مهمی دارند. جدول زیر مهمترین ویژگیهای این دو روش سرمایهگذاری را نشان میدهد.
| معیار مقایسه | سپرده بانکی | خرید بیتکوین |
|---|---|---|
| پتانسیل بازدهی | پایین، محدود و قابل پیشبینی | بسیار بالا با امکان رشد قابل توجه در بلندمدت |
| سطح ریسک و نوسان | بسیار پایین و بدون نوسان اسمی | بسیار بالا؛ نوسان سالانه بین ۶۰ تا ۱۰۰ درصد |
| پوشش ریسک تورم | ضعیف، در صورت بالاتر بودن تورم از نرخ سود | در افقهای چندساله، مشابه طلای دیجیتال |
| مکانیسم نظارت | وابسته به بانکهای مرکزی و دولتها | شبکه غیرمتمرکز مبتنی بر کد بلاکچین |
| دسترسی زمانی و جغرافیایی | محدود به ساعات اداری و مرزهای کشوری | ۲۴ ساعته و در هفت روز هفته، بدون محدودیت جغرافیایی |
| دانش تخصصی مورد نیاز | ناچیز و آشنا برای عموم جامعه | نیازمند آشنایی با کیف پول، امنیت و شبکه |
| حفاظت در برابر مصادره | وابسته به قوانین نهادهای مالی محلی | امکان کنترل دارایی توسط مالک در صورت خودحضانتی |
| افتهای قیمتی تاریخی | ندارد؛ اصل پول تضمینشده است | تجربه افتهای قیمتی بیش از ۸۰ درصد در چرخههای بازار |
تأثیر تورم و نرخ بهره بر سپرده بانکی و بیتکوین
تصمیمات بانکهای مرکزی درباره افزایش یا کاهش نرخ بهره، میتواند بر جذابیت سپردههای بانکی و بازار ارزهای دیجیتال تأثیر بگذارد. این تأثیر را میتوان در سه وضعیت بررسی کرد:
- دوره کاهش نرخ بهره: وقتی نرخ بهره بانکی کاهش پیدا میکند، سود سپردهها جذابیت کمتری دارد. در این شرایط، هزینه فرصت نگهداری داراییهای بدون سود کاهش مییابد و ممکن است بخشی از سرمایهها به سمت بازارهای پرریسک مانند بیتکوین حرکت کند.
- دوره افزایش نرخ بهره و کنترل تورم: با افزایش نرخ بهره توسط بانکهای مرکزی، سپردهگذاری بانکی جذابتر میشود. در نتیجه، ممکن است بخشی از نقدینگی از بازار رمزارزها خارج و به سمت حسابهای بانکی منتقل شود.
- اقتصادهای دارای تورم بالا: در کشورهایی مانند آرژانتین، ونزوئلا و نیجریه که با کاهش ارزش پول ملی و تورمهای بالای ۵۰ درصد مواجه بودهاند، برخی افراد از بیتکوین و استیبلکوینها برای حفظ ارزش دارایی خود استفاده میکنند.
سرمایهگذارانی که به دنبال مقایسه داراییهای فیزیکی و دیجیتال هستند، علاوه بر بررسی بازار رمزارزها، قیمت طلا را نیز دنبال میکنند. برای مثال، رصد قیمت هر گرم طلای آب شده 18 عیار امروز آنلاین میتواند به آنها در ارزیابی وضعیت بازار و متنوعسازی سبد دارایی کمک کند.
برای سرمایه گذاری سود بانکی بهتر است یا بیت کوین؟
انتخاب بین سود بانکی و بیتکوین به میزان ریسکپذیری و هدف سرمایهگذاری شما بستگی دارد. اگر به دنبال حفظ اصل سرمایه، دریافت سود مشخص و دسترسی آسان به پول هستید، سپرده بانکی گزینه مناسبتری است؛ اما اگر توانایی تحمل نوسانات شدید بازار را دارید و به دنبال رشد سرمایه در بلندمدت هستید، بیتکوین میتواند انتخاب جذابتری باشد. در مجموع، بهتر است بهجای اختصاص تمام سرمایه به یک گزینه، بخشی از دارایی را برای نیازهای ضروری در بانک نگه دارید و تنها مبلغی را که توان پذیرش ریسک آن را دارید، به خرید بیتکوین اختصاص دهید.
سخن پایانی
مقایسه سود بانکی و خرید بیتکوین نشان میدهد که هیچکدام از این دو روش بهتنهایی برای تمام اهداف مالی مناسب نیستند. سپرده بانکی با سود ثابت، امنیت حقوقی و مدیریت آسان، گزینهای مناسب برای نگهداری نقدینگی و تأمین هزینههای ضروری است؛ اما در شرایط تورمی ممکن است نتواند قدرت خرید سرمایه را حفظ کند.
از طرف دیگر، بیتکوین به دلیل عرضه محدود و پتانسیل رشد بلندمدت، میتواند بخشی از سبد سرمایهگذاری باشد؛ بااینحال، نوسانات شدید و نیاز به دانش امنیتی، ریسک آن را افزایش میدهد. برای بسیاری از افراد، ترکیب صندوق اضطراری بانکی با سرمایهگذاری کنترلشده و پلهای در بیتکوین میتواند راهکاری متعادلتر برای مدیریت دارایی باشد.
سوالات متداول
آیا بیتکوین میتواند بهطور کامل جایگزین حساب پسانداز بانکی شود؟
خیر. نوسانات بالای قیمت بیتکوین باعث میشود این رمزارز برای هزینههای جاری و نگهداری صندوق اضطراری کوتاهمدت مناسب نباشد. بااینحال، میتوان از آن بهعنوان ابزاری برای رشد سرمایه در پساندازهای بلندمدت، بهویژه با افق زمانی بیش از سه سال، استفاده کرد.
سود استیکینگ ارزهای دیجیتال چه تفاوتی با سود سپرده بانکی دارد؟
سود استیکینگ معمولاً میتواند بیشتر از سود سپرده بانکی باشد؛ اما برخلاف سپرده بانکی، از بیمه دولتی برخوردار نیست. همچنین کاربران در معرض ریسکهای فنی شبکه و ورشکستگی پلتفرم ارائهدهنده خدمات قرار دارند.
ارسال نظر