
شرکتهای بیمه هنگام پرداخت خسارت، جان میدهند
تعمیر خودرو الزاما به معنای بازگشت کامل ارزش اقتصادی آن نیست. افت قیمت ناشی از تصادف، حتی پس از تعمیر، میتواند بخشی از زیان مالک باشد؛ موضوعی که باید بر اساس ضوابط و ارزیابی کارشناسی موردتوجه قرار گیرد.
روزنامه اطلاعات نوشت: در منطق بیمه، قرار است شهروند در روز حادثه تنها نماند، خسارتی که خارج از اراده او بر زندگی و داراییاش تحمیل شده، جبران شود و زندگی به مسیر عادی بازگردد. اما گاه آنچه در عمل اتفاق میافتد، با همین فلسفه فاصلهای معنادار دارد: شهروندی که در تصادف مقصر نیست، باید هفتهها برای دریافت خسارت انتظار بکشد و پس از آن نیز روزها و هفتههای دیگری را در تعمیرگاه سپری کند.
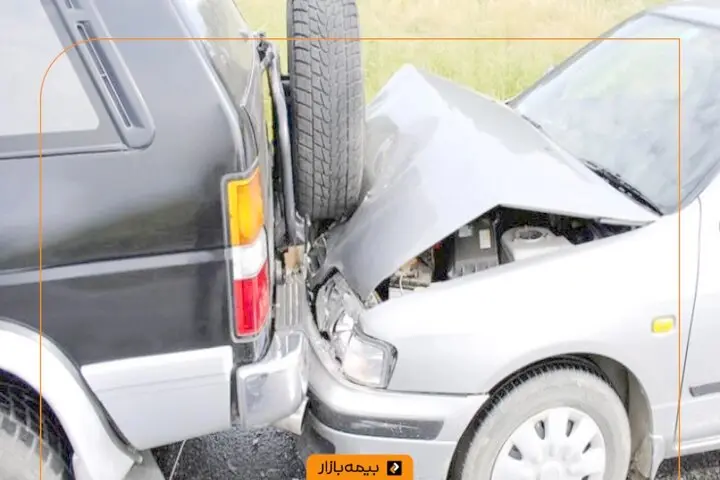
این پرسش جدی وجود دارد که چرا نهادی که مأمور جبران خسارت است، گاه خود به بخشی از زنجیره زیان مردم تبدیل میشود؟تصور کنید رانندهای در تصادفی که مسئولیتی در وقوع آن ندارد، خودروی خود را از دست میدهد. کارشناس بیمه، خسارت را ارزیابی کرده، اما پرداخت وجه ممکن است ۴۰ روز، یک ماه و نیم یا حتی بیشتر زمان ببرد.
اگر این فرد توان مالی کافی نداشته باشد، چگونه باید هزینه تعمیر را تأمین کند؟ آیا میتوان از او انتظار داشت خودروی آسیبدیده را هفتهها متوقف نگه دارد تا پولی را دریافت کند که برای بازگرداندن وسیله نقلیهاش ضروری است؟
مسأله با پرداخت خسارت نیز پایان نمییابد. تعمیر خودرو ممکن است چند هفته دیگر طول بکشد. به این ترتیب، زیاندیده دو دوره انتظار را پشت سر میگذارد: نخست برای دریافت پول و سپس برای بازگشت خودرو به چرخه استفاده. این تأخیر برای کسی که خودرویش وسیله رفتوآمد روزانه است، دشواریآفرین است اما برای رانندهای که با خودرو امرار معاش میکند، میتواند به معنای توقف کار، کاهش درآمد و اختلال در زندگی خانواده باشد. هزینه این روزهای ازدسترفته را چه کسی محاسبه میکند؟
از سوی دیگر، تعمیر خودرو الزاما به معنای بازگشت کامل ارزش اقتصادی آن نیست. افت قیمت ناشی از تصادف، حتی پس از تعمیر، میتواند بخشی از زیان مالک باشد؛ موضوعی که باید بر اساس ضوابط و ارزیابی کارشناسی موردتوجه قرار گیرد. بااینحال، خسارت خودرو، افت قیمت و زیان ناشی از محرومیت از وسیله کار، مسائل یکسانی نیستند و هرکدام نیازمند بررسی جداگانهاند.
در برابر این وضعیت، مقایسه فرایند دریافت حقبیمه با پرداخت خسارت پرسشبرانگیز است. برای خرید بیمهنامه، شهروند معمولا در زمانی کوتاه وجه را میپردازد و قرارداد خود را دریافت میکند اما هنگام مطالبه تعهد بیمهگر، گاه با فرایندی طولانی، مراجعات متعدد و پاسخهای نامشخص روبهرو میشود. چرا سازوکار دریافت وجه تا این اندازه سریع است، اما جبران خسارت مردم چنین زمانبر میشود؟
بهانه بررسی اسناد، ارزیابی کارشناسی و اختلاف درباره میزان خسارت ممکن است نهایتا یک الی دو روز یا نهایتا سه روز زمان ببرد. تأخیرهای طولانی و فاقد توضیح روشن، اعتماد عمومی را فرسوده میکند. همانگونه که دیرکرد بیمهنامه میتواند پیامد قانونی داشته باشد، تأخیر غیرموجه در اجرای تعهدات بیمهگر نیز باید با نظارت مؤثر و ضمانت اجرای متناسب مواجه شود.
انتظار از بیمه مرکزی و شرکتهای بیمه روشن است: زمانبندی پرداخت خسارت شفاف باشد، وضعیت پرونده به اطلاع زیاندیده برسد و علل تأخیرهای غیرمتعارف بررسی شود. همچنین لازم است راهکارهای قانونی حمایت از افرادی که خودرو ابزار اصلی کسب درآمدشان است، با جدیت بیشتری موردتوجه قرار گیرد.
بیمه فقط قرارداد دریافت حقبیمه نیست؛ تعهد به جبران بهموقع خسارت است. شهروندی که در تصادف مقصر نیست، نباید علاوه بر رنج حادثه، بار سنگین انتظار و توقف کار را نیز بهتنهایی تحمل کند. اعتماد به بیمه زمانی شکل میگیرد که مردم در سختترین لحظه، نه با صفی از پیگیریها، بلکه با اجرای بهموقع تعهدات روبهرو شوند.

نظر کاربران
تازه مبلغی هم که پرداخت می کنه نصف هزینه هم نیست اونوقت پر رو پر پر رو میگه ماشینت رو بردی جایی که گرون میگیره