
رپورتاژ آگهی
آشنایی با انواع طرحهای خرید قسطی گوشی در گوشیشاپ
گوشیشاپ با همکاری مجموعههای مختلف تأمین اعتبار، چندین روش خرید اقساطی را در اختیار کاربران قرار داده است. اما تفاوت این طرحها چیست و چطور میتوان از میان آنها گزینه مناسبتری انتخاب کرد؟
خرید گوشی قسطی دیگر فقط به معنای پرداخت چند فقره چک و تقسیم قیمت موبایل به اقساط ماهانه نیست. این روزها روشهای مختلفی برای دریافت اعتبار وجود دارد؛ از خرید چهارقسطه با اعتبارهای کوتاهمدت گرفته تا تسهیلات بانکی با بازپرداخت طولانیتر. هرکدام هم شرایط خودشان را دارند.
همین تنوع، انتخاب را برای خریداران کمی دشوار کرده است. ممکن است یک طرح برای خرید گوشی میانرده مناسب باشد، اما سقف اعتبارش به خرید یک پرچمدار نرسد. روش دیگری مبلغ بیشتری در اختیار مشتری قرار دهد، اما به چک صیادی، پیشپرداخت یا مراحل اعتبارسنجی متفاوتی نیاز داشته باشد.
گوشیشاپ با همکاری مجموعههای مختلف تأمین اعتبار، چندین روش خرید اقساطی را در اختیار کاربران قرار داده است. اما تفاوت این طرحها چیست و چطور میتوان از میان آنها گزینه مناسبتری انتخاب کرد؟
خرید چهارقسطه؛ برای کسانی که نمیخواهند مدت زیادی بدهکار بمانند
یکی از روشهای خرید اعتباری، تقسیم هزینه به چهار قسط است. در این شیوه، خریدار بهجای ورود به یک تعهد یک یا دوساله، مبلغ خرید را در دوره کوتاهتری پرداخت میکند. دیجیپی و زرین پلاس و ترب پی و ... از جمله ارائهدهندگان خدمات اعتباری هستند که گزینههای چهارقسطه آنها در گوشیشاپ معرفی شده است.
مزیت اصلی این روش، کوتاه بودن دوره بازپرداخت است. کسی که درآمد ماهانه منظمی دارد و میتواند هزینه گوشی را طی چند ماه تأمین کند، ممکن است ترجیح دهد بهجای دریافت وام بلندمدت، از اعتبار کوتاهمدت استفاده کند.
البته یک نکته مهم وجود دارد: سقف اعتبار این روشها الزاماً برای خرید تمام گوشیهای بازار کافی نیست. همچنین مبلغ اعتبار قابلاستفاده برای هر شخص ممکن است با توجه به وضعیت حساب و نتیجه اعتبارسنجی متفاوت باشد.
بنابراین خرید چهارقسطه بیشتر برای افرادی قابلبررسی است که مبلغ موردنیازشان در محدوده اعتبار تأییدشده قرار دارد و توان پرداخت اقساط کوتاهمدت را دارند.
وقتی به اعتبار بیشتری نیاز داریم، چه گزینههایی وجود دارد؟
با افزایش قیمت گوشیهای میانرده پیشرفته و پرچمدار، بعضی خریداران به اعتبار بالاتری نیاز پیدا میکنند. اینجاست که طرحهای تسهیلاتی با دوره بازپرداخت طولانیتر مطرح میشوند.
در فهرست روشهای اقساطی گوشیشاپ، نام مجموعههایی مانند ازکیوام، تارا، تکنوپی، نسیبا و بالون نیز دیده میشود. بااینحال، قرار گرفتن این نامها در یک فهرست به معنای یکسان بودن خدمات آنها نیست. برای مثال، بعضی روشها به ارائه چک صیادی نیاز دارند و در برخی دیگر ممکن است سفته الکترونیکی یا شیوه متفاوتی برای ضمانت پذیرفته شود. مدت بازپرداخت نیز بسته به نوع اعتبار میتواند از چند ماه تا دورههای طولانیتر تغییر کند.
ازکیوام برای دریافت تسهیلات خرید کالا، مسیر اعتبارسنجی و تکمیل مدارک دارد. تارا نیز علاوه بر خدمات اعتباری کوتاهمدت، روشهای دریافت تسهیلات خرید کالا را ارائه میکند که شرایط ضمانت آنها به نوع طرح بستگی دارد. درباره سایر تأمینکنندگان هم باید همین موضوع را در نظر گرفت: نام شرکت بهتنهایی اطلاعات کافی درباره سقف اعتبار، هزینه دریافت تسهیلات یا شرایط ضمانت در اختیار خریدار قرار نمیدهد.
بهتر است پیش از انتخاب طرح، مبلغ موردنیاز و دوره بازپرداخت دلخواه مشخص شود. سپس گزینههایی بررسی شوند که واقعاً با این دو معیار هماهنگی دارند.
همه طرحهای خرید اقساطی گوشی به چک و پیشپرداخت نیاز دارند؟
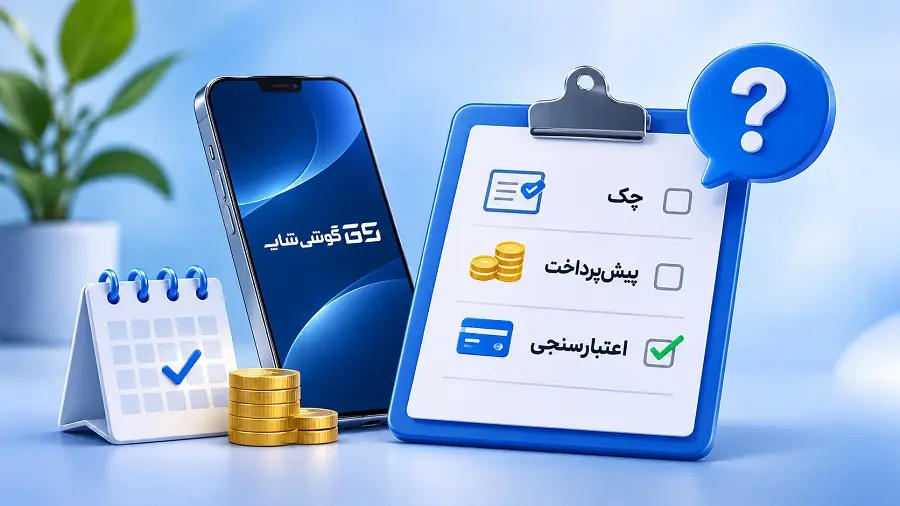
یکی از پرسشهای پرتکرار درباره خرید اقساطی گوشی، نوع ضمانت است. برخی خریداران دستهچک ندارند و بعضی دیگر ترجیح میدهند هنگام ثبت سفارش، مبلغی بهعنوان پیشپرداخت از حسابشان خارج نشود.
در میان روشهای معرفیشده در گوشیشاپ، طرحهایی با شرایط متفاوت از نظر ضمانت و مبلغ اولیه وجود دارد. بعضی گزینهها بدون نیاز به چک معرفی شدهاند و در برخی روشها نیز پیشپرداخت صفر درج شده است.
اما این دو ویژگی را نباید یکسان دانست.
خرید بدون چک الزاماً به معنای خرید بدون پیشپرداخت نیست؛ همانطور که حذف پیشپرداخت نیز لزوماً به معنای حذف ضمانت نخواهد بود. همچنین حتی در طرحهایی که چک دریافت نمیکنند، ممکن است اعتبارسنجی بانکی و بررسی سوابق مالی متقاضی انجام شود. به همین دلیل، بهتر است پیش از ثبت درخواست، شرایط همان طرح مشخص مطالعه شود و خریدار صرفاً به عبارتهای تبلیغاتی اکتفا نکند.
آیا بازنشستگان و کارکنان سازمانها هم میتوانند از طرحهای اقساطی گوشی استفاده کنند؟
در کنار خدمات عمومی اعتباردهندگان، گوشیشاپ روشهایی را برای گروههای شغلی و سازمانی نیز معرفی کرده است. همچنین بخشی برای خرید با کارتهای اعتباری سازمانی در نظر گرفته شده است. این خدمات برای افرادی اهمیت دارند که ممکن است از طریق بانک واریزکننده حقوق، صندوق بازنشستگی یا سازمان محل کار خود به امکانات اعتباری مشخصی دسترسی داشته باشند.
البته عضویت در یک صندوق یا دریافت حقوق از بانکی معین، بهتنهایی تضمینکننده تأیید اعتبار نیست. شرایط هر طرح میتواند شامل مدارک شغلی، بررسی حساب، اعتبارسنجی یا الزامات دیگری باشد. برای همین بهتر است متقاضیان ابتدا مشخص کنند آیا طرحی متناسب با وضعیت شغلی یا بازنشستگی آنها وجود دارد یا خیر.
گوشیشاپ چه کمکی به مقایسه روشهای خرید میکند؟
تفاوت گوشیشاپ در این بخش، صرفاً ارائه چند نام از شرکتهای اعتباردهنده نیست؛ بلکه امکان مشاهده گزینههای مختلف در کنار یکدیگر است.
در بخش خرید اقساطی فروشگاه، برای روشهای مختلف اطلاعاتی درباره سقف اعتبار، مدت بازپرداخت، پیشپرداخت و نوع ضمانت درج شده و امکان استفاده از محاسبهگر اقساط نیز وجود دارد. این اطلاعات به خریدار کمک میکنند پیش از ورود به مرحله درخواست اعتبار، گزینههای نامتناسب با شرایط خود را کنار بگذارد.
برای مثال، فردی که به بازپرداخت طولانی نیاز دارد، میتواند روشهای کوتاهمدت را از انتخابهای اصلی خود حذف کند. در مقابل، کسی که نمیخواهد تعهد مالی طولانی داشته باشد، ابتدا سراغ اعتبارهای چندقسطه میرود.
نکته مهم این است که کاربران میتوانند از طریق وبسایت رسمی فروشگاه به نشانی gooshishop.com محصولات موردنظر خود را بررسی کنند و برای آشنایی با شرایط خرید اعتباری به بخش مربوط مراجعه کنند. بااینحال، اطلاعات درجشده در صفحه معرفی طرحها ممکن است با تغییر سیاست شرکتهای اعتباردهنده بهروزرسانی شوند؛ بنابراین مبلغ نهایی و شرایط قطعی را باید هنگام ثبت درخواست کنترل کرد.
کدام طرح برای خرید گوشی مناسبتر است؟
پاسخ برای همه یکسان نیست. کسی که قصد خرید یک گوشی اقتصادی را دارد و میتواند مبلغ آن را در چند ماه پرداخت کند، ممکن است از اعتبار کوتاهمدت بیشتر استفاده کند.
خریدار یک گوشی گرانقیمت احتمالاً به سقف اعتبار بالاتر و بازپرداخت طولانیتری نیاز خواهد داشت. فردی که دستهچک ندارد نیز ممکن است انتخابهای محدودتری داشته باشد و بخواهد روشهای مبتنی بر اعتبارسنجی را بررسی کند. در چنین شرایطی، بهترین کار این نیست که ابتدا یک شرکت اعتباردهنده انتخاب شود و سپس گوشی متناسب با سقف اعتبار آن خریداری شود.
بهتر است خریدار ابتدا گوشی موردنیاز خود را مشخص کند، قیمت نقدی آن را بداند و بعد میان خرید گوشی اقساطی از گوشیشاپ و روشهای مختلف تأمین اعتبار، شرایطی را پیدا کند که از نظر مبلغ اقساط، ضمانت و هزینه نهایی با بودجه او هماهنگ باشد. برای این تصمیم، محاسبه مجموع پرداختی اهمیت زیادی دارد. یک طرح ممکن است قسط ماهانه کمتری داشته باشد، اما در پایان دوره هزینه بیشتری ایجاد کند. از سوی دیگر، طرح کوتاهتر با مجموع هزینه کمتر ممکن است فشار زیادی به درآمد ماهانه وارد کند.
پس تنها نگاه کردن به سقف اعتبار یا مبلغ هر قسط کافی نیست.
از انتخاب طرح تا ثبت سفارش چه مراحلی باقی میماند؟
پس از انتخاب روش تأمین اعتبار، متقاضی باید درخواست خود را مطابق فرایند همان ارائهدهنده ثبت کند.
در مرحله بعد، اطلاعات و مدارک موردنیاز بررسی میشوند. در صورت تأیید درخواست و تکمیل فرایند، اعتبار قابلاستفاده در اختیار فرد قرار میگیرد و او میتواند مطابق شرایط طرح، خرید خود را در گوشیشاپ انجام دهد. مدت انجام این مراحل برای همه روشها یکسان نیست. بعضی خدمات فرایند سادهتر و کوتاهتری دارند، درحالیکه دریافت تسهیلات بانکی ممکن است به بررسی مدارک بیشتر یا تکمیل ضمانت نیاز داشته باشد.
در مجموع، تنوع روشهای خرید اقساطی گوشیشاپ این امکان را فراهم میکند که کاربران، بهجای محدود شدن به یک مدل پرداخت، گزینههای متفاوتی را بررسی کنند.
ارسال نظر